Xəbər Lenti

18-10-2026, 16:39
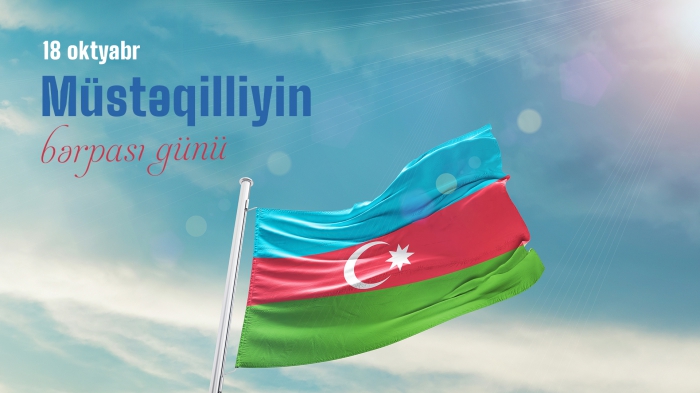
18 Oktyabr – Müstəqilliyin Bərpası Günü: Azərbaycan xalqının azadlıq iradəsi, milli qüruru və dövlətçilik salnaməsi
18-10-2026, 11:08
“Qarabağ”-“Neftçi” oyunu ilə bağlı insidentə cəhd edən 19 azarkeş saxlanılıb - Yenilənib
17-10-2026, 20:27
Taleh Məmmədov: 18 Oktyabr – Azadlıqdan qüdrətə, müstəqillikdən böyük gələcəyə doğru
17-10-2026, 20:04
Vətən müharibəsi iştirakçısı Rəsul Həsənov: Müstəqillik Azərbaycanın Ən Böyük Sərvətidir: 18 Oktyabrın Tarixi və Mənəvi Əhəmiyyəti
17-10-2026, 19:16
İqrar Həsənov: 18 Oktyabr – Azərbaycan dövlətçiliyinin yenidən doğuluşu və azadlıq salnaməmizin şanlı səhifəsi
17-10-2026, 19:03
Xeyriyyəçi sahibkar xanım Zərniyar Kərimova: 18 Oktyabr – Müstəqil Azərbaycanın tarixi qələbələrinin və milli iradəsinin simvolu
17-10-2026, 18:05
Lənkəran ŞİH-nin başçısı Taleh Qaraşov: 18 Oktyabr – Azərbaycan xalqının azadlıq iradəsinin və dövlətçilik əzminin tarixi təntənəsi
17-10-2026, 18:01
Qax RİH-nin başçısı Elvin Paşayev: 18 Oktyabr – Müstəqilliyimizin bərpası, milli qürurumuzun və dövlətçilik iradəmizin təntənəsi
17-10-2026, 10:49
Eks-icra başçısının xanımı da ifadə verdi - “Oğlum çox şeyi onunla məsləhətləşirdi”
16-10-2026, 20:22
ATİLLA TRANS SERVICES A MMC-NİN FƏALİYYƏTİ: 20 NƏQLİYYAT VƏ VERGİ ÖHDƏLİKLƏRİ İLƏ BAĞLI SUALLAR CAVAB GÖZLƏYİR
16-10-2026, 17:00
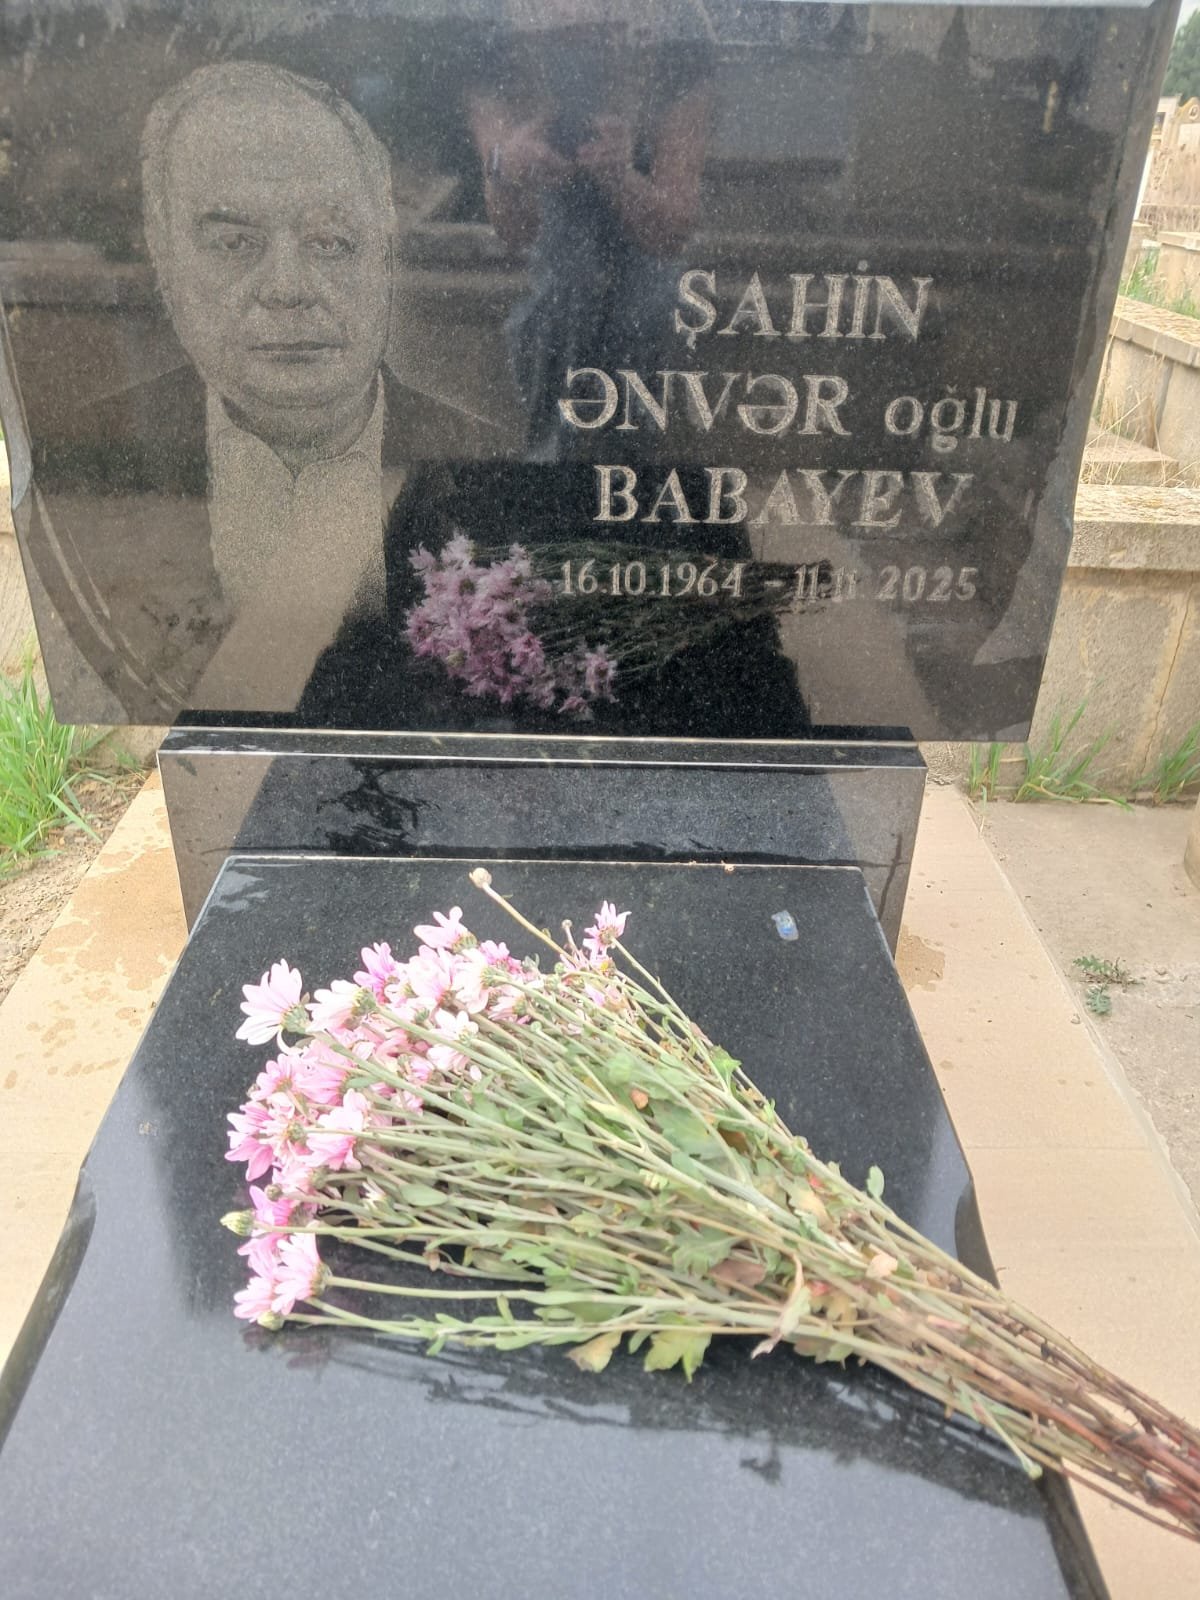
Gülnara Həmidova unudulmaz dostu Şahin Babayevi doğum günündə məzarı başında yad etdi
16-10-2026, 11:48
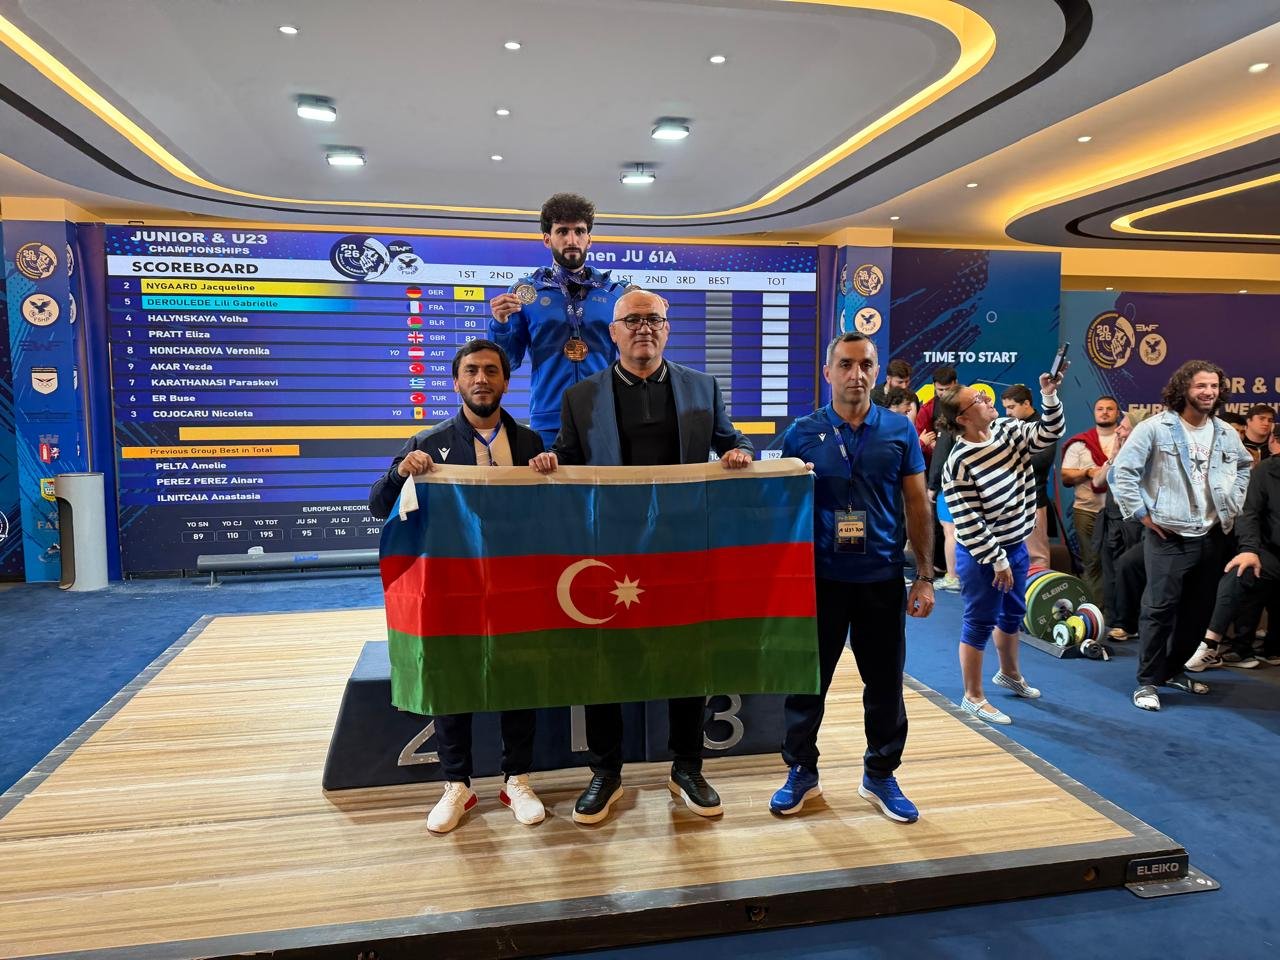
AVROPA ZİRVƏSİNDƏ AZƏRBAYCANIN QÜRURU — FUAD HƏSƏNOVDAN ÜÇ MEDAL, DÖVLƏT QAYĞISININ VƏ GƏNCLİYİMİZİN ZƏFƏR TƏNTƏNƏSİ!
Azərbaycanda yeni tikilən binalarda mənzillər ucuzlaşacaq - YENİ QANUN
"Vergi Məcəlləsinə təklif edilən son dəyişiklik tikinti ilə məşğul olan sahibkarların vergi yükünün azalmasına gətirib çıxaracaq”.
Bu sözləri İqtisadiyyat.az-a açıqlamasında Milli Məclisin deputatı Vüqar Bayramov deyib.
Onun sözlərinə görə, bu, xüsusən də inşaat şirkətlərinin mənfəət vergisi üzrə yükünün azalmasına imkan verəcək: "Çünki nəzərə alsaq ki, gəlirlərə satılan mənzilin müqavilə üzrə tam dəyəri daxil deyil. Misal üçün, mənzilin qiyməti 100 min manatdırsa, işin yerinə yetirilmə həcminə uyğun 70 min manat götürülübsə, o zaman 70 min manat gəlir bəyan ediləcək. Həmin bəyan edilən gəlirdən faktiki xərc bütövlükdə çıxılacaq. Nəticədə bu imkan verəcək ki, bütövlükdə inşaat şirkətinin mənfəət üzrə vergi yükü azalsın və bu da onun sərəncamında daha çox vəsaitin qalmasına imkan yaradacaq”.
Deputat söyləyib ki, bu xüsusən də inşası tam başa çatmayan mənzillər üzrə vergi yükünün və vergi ödənişlərinin azalmasına imkan yaradacaq: "Bu konteksdə götürdükdə dəyişiklik bütün inşaat sektorunda canlanmaya xüsusi təsir göstərəcək. Bu eyni zamanda inşa edilən binalarda tikintisi başa çatmamış mənzillərdə də qiymətin azalmasına gətirib çıxara bilər, həmin mənzillərin daha optimal qiymətə təklif edilməsinə imkan yarada bilər. Çünki əvvəlki illərdən fərqli olaraq 2025-ci ildən faktiki yerinə yetirilən iş nəzərə alınmaqla vergi hesablanacaq. Bu da inşa edilən binalrda sahibkarların vergi yükünün və xərclərinin azalmasına gətirib çıxaracaq”.
Qeyd edək ki, Vergi Məcəlləsinə təklif edilən dəyişiklik Milli Məclisin 27 noyabrda keçirilən plenar iclasında birinci oxunuşda qəbul edilib. Dəyişikliyə əsasən, bina tikintisi sahəsində gəlirlərin və gəlirdən çıxılan xərclərin vergitutma məqsədləri üçün dəqiq təsbit edilməsi mexanizmi müəyyənləşir.
Vergi Məcəlləsinin 130.6-cı maddəsinə əsasən bina tikintisi fəaliyyəti ilə məşğul olan şəxslər tərəfindən yaşayış və qeyri-yaşayış sahələrinin təqdim edilməsi ilə bağlı gəlir və bu gəlirdən çıxılan xərclər vergi ili ərzində yerinə yetirilmiş işlər (mərhələlər) üzrə təqdim edilən yaşayış və qeyri-yaşayış sahələrinin ƏDV-siz məbləğləri ilə həmin sahələrin tikintisi ilə bağlı çəkilən məsrəflər, o cümlədən torpaq sahələrinin alınması ilə bağlı çəkilən məsrəflər əsasında müəyyən edilir.
Layihəyə əsasən, uzunmüddətli müqavilələr üzrə gəlirlərin və gəlirdən çıxılan xərclərin hər hesabat ilinə düşən hissəsinin müəyyən edilməsi qaydasının tənzimlənməsi məqsədilə Vergi Məcəlləsinin 130.6-cı maddəsinə tənzimləmə əlavə edilir. Beləliklə, uzunmüddətli müqavilələr üzrə gəlirlərin və gəlirdən çıxılan xərclərin hər hesabat ilinə düşən hissəsinin müəyyən edilməsi aşağıdakı qaydada aparılacaq:
- tikintisi həyata keçirilən hər bir bina üzrə çəkilən xərclər bina üzrə ümumi qiymətləndirilən xərclərlə müqayisə edilir və faktiki çəkilən xərcin ümumi xərclərdə xüsusi çəkisi müəyyənləşdirilir;
- həmin binadan təqdim edilmiş yaşayış və qeyri-yaşayış sahələrinin satış dəyəri qeyd edilən qaydada müəyyən edilən həcm nisbətində vergi tutulan gəlirlərə aid edilir;
- faktiki çəkilən xərclər gəlirdən çıxılan xərclərə aid edilir.